Bank Emas Indonesia Tumbuh Cepat, Tantangannya Menjaga Kepercayaan dan Likuiditas
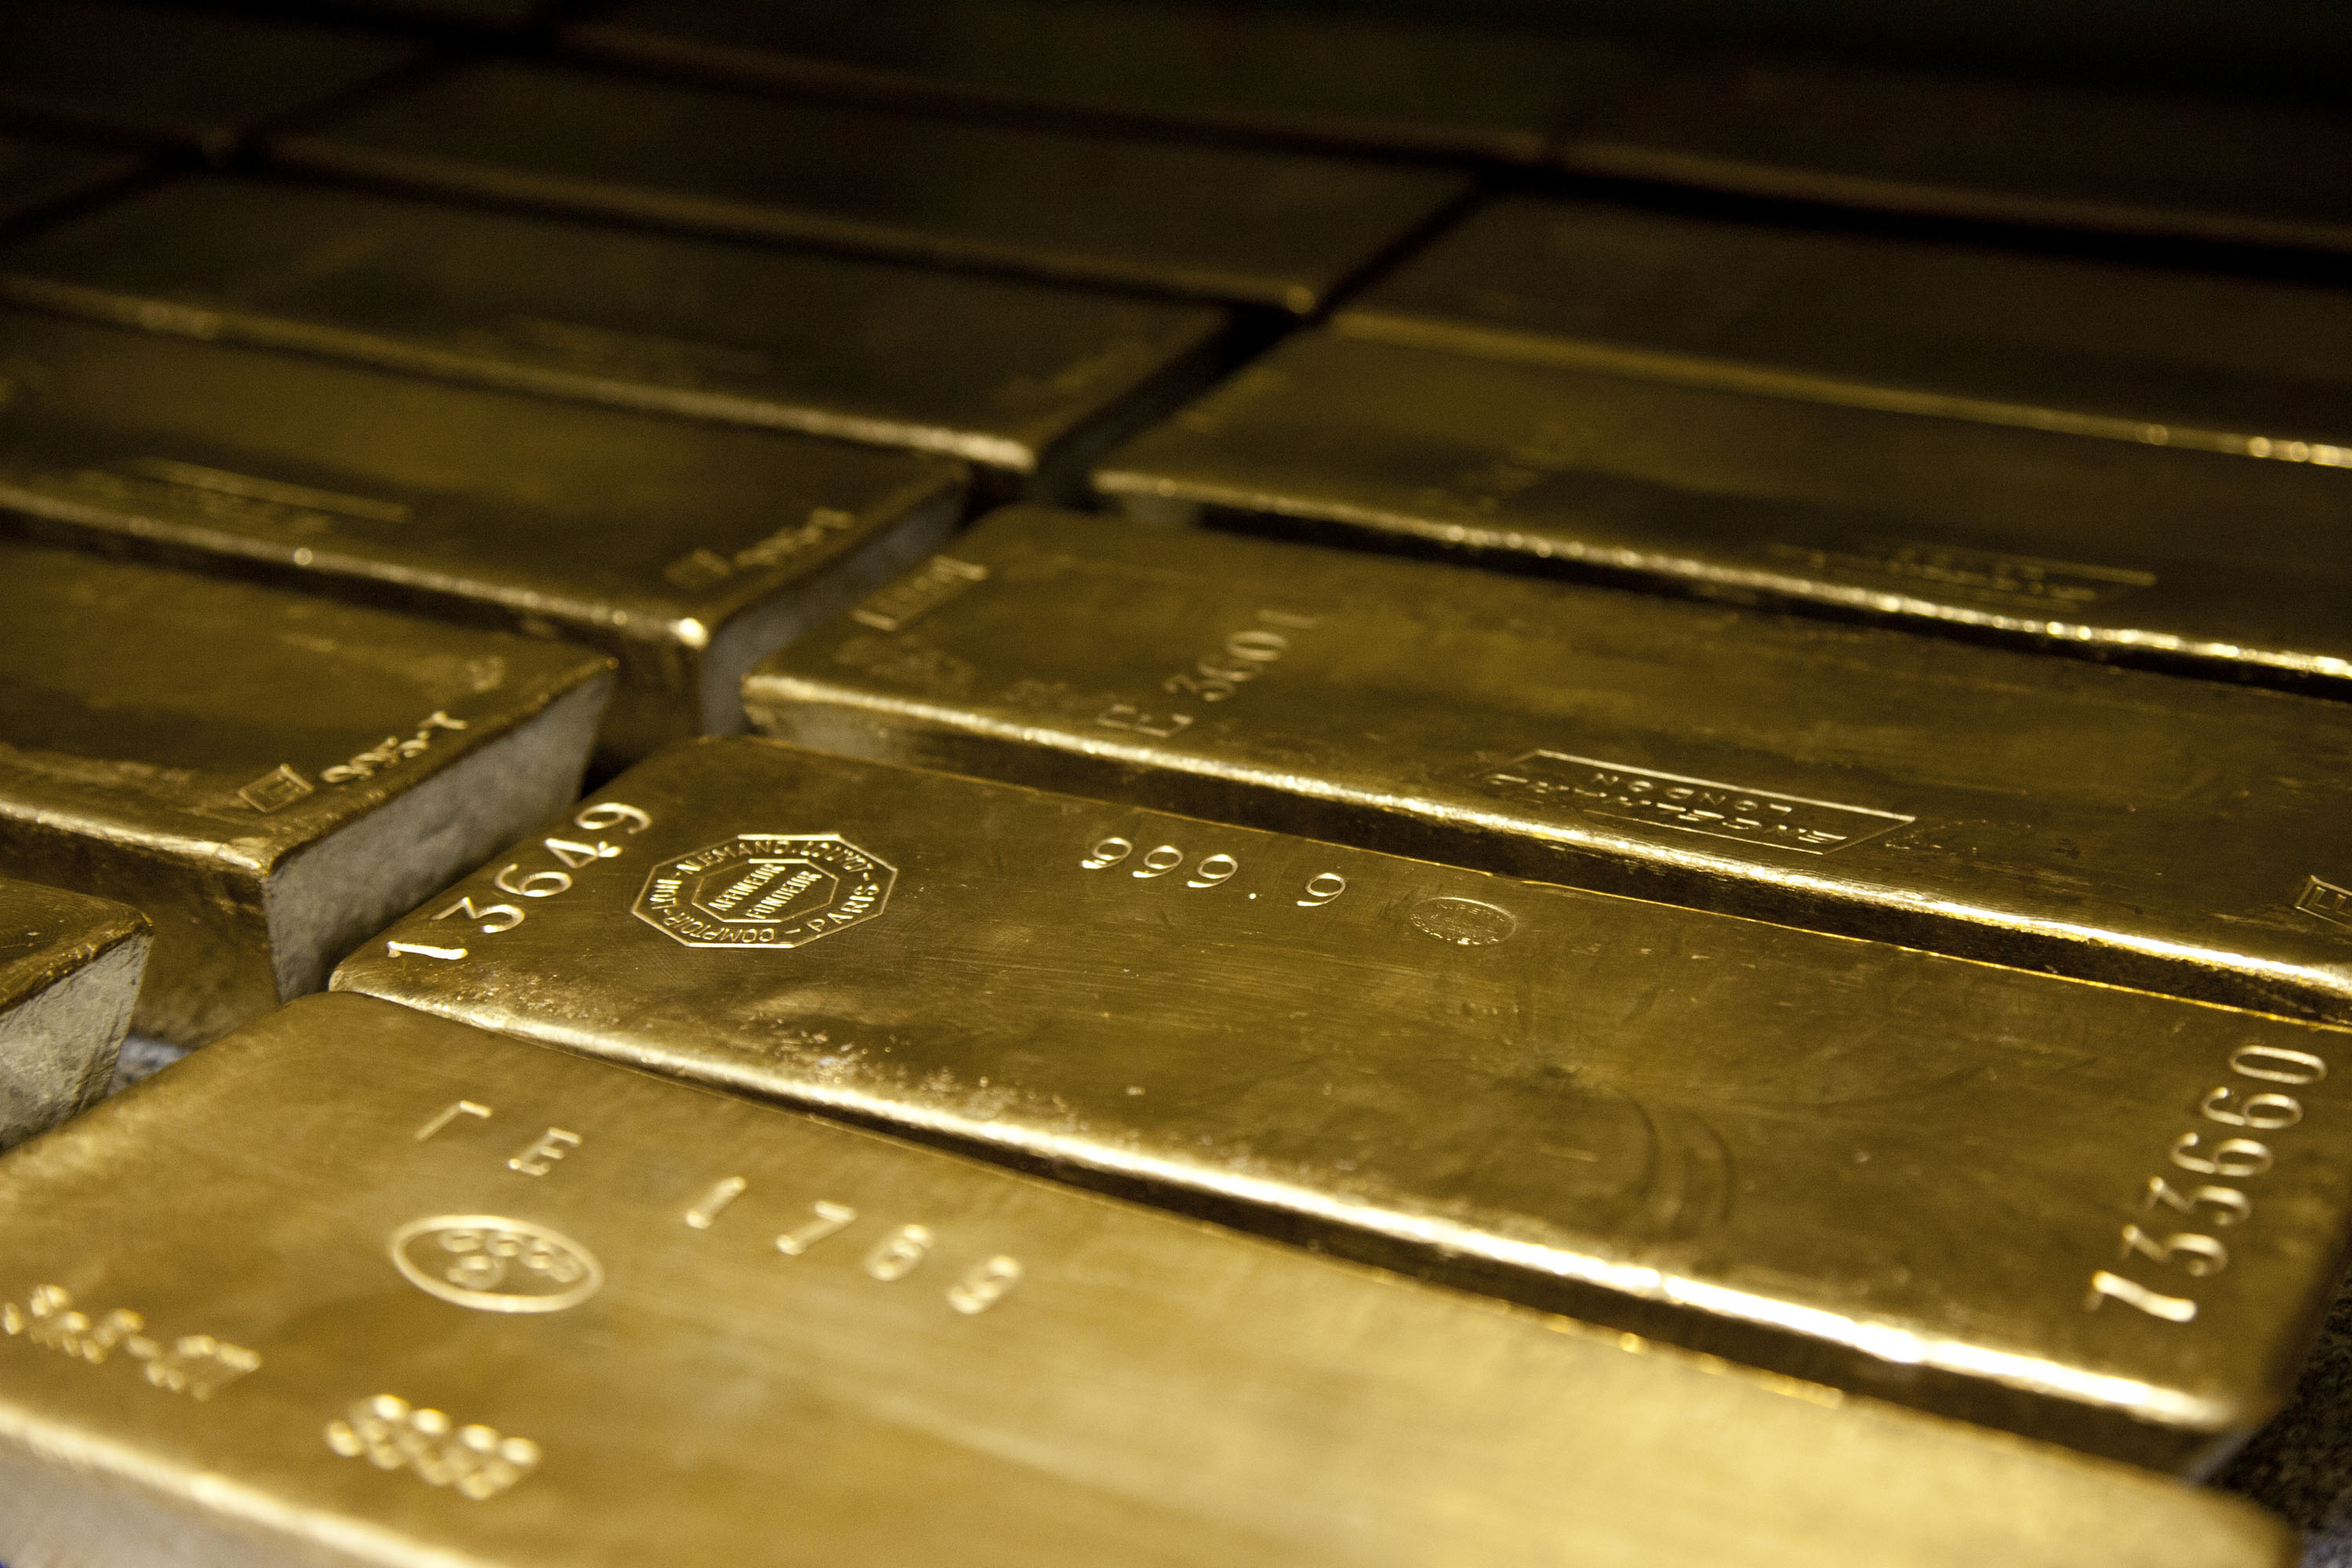
Ekosistem bank emas Indonesia berkembang cepat dan disebut mengelola sekitar 153–180 ton emas. Pertumbuhan ini menjanjikan, tetapi keberlanjutannya bergantung pada tata kelola, transparansi harga, likuiditas, dan perlindungan nasabah.
JAKARTA - Bank emas Indonesia memasuki fase ketika pertumbuhan harus mulai diuji dengan kualitas tata kelola. Pemerintah menyebut ekosistem bullion kini mengelola sekitar 153-180 ton emas dengan estimasi nilai sekitar Rp360 triliun. Angka besar itu menunjukkan minat publik, tetapi juga memperbesar tuntutan terhadap transparansi dan manajemen risiko.
Pegadaian dan Bank Syariah Indonesia mencatat pertumbuhan pengguna serta simpanan emas. Perubahan emas dari aset pasif menjadi instrumen keuangan produktif dapat memperluas pilihan masyarakat, sekaligus membantu membangun ekosistem pengolahan dan perdagangan emas domestik.
Bank emas Indonesia membutuhkan kepercayaan yang terukur
Kepercayaan tidak cukup dibangun lewat kenaikan jumlah nasabah. Publik perlu memahami mekanisme kepemilikan, spread harga beli-jual, biaya penyimpanan, proses pencairan fisik, risiko likuiditas, serta perlindungan ketika terjadi gangguan layanan.
Roadmap bulion OJK 2026-2031 menempatkan penguatan ekosistem, tata kelola, manajemen risiko, dan perlindungan konsumen sebagai bagian dari arah pengembangan. Kerangka itu penting karena layanan emas bukan sekadar jual beli komoditas, melainkan juga pencatatan kepemilikan, penyimpanan, pembiayaan, dan potensi produk investasi yang harus diawasi.
POJK Nomor 17 Tahun 2024 memberi fondasi operasional yang lebih rinci. Kegiatan usaha bulion mencakup simpanan, pembiayaan, perdagangan, dan penitipan emas, dengan kewajiban prinsip kehati-hatian, tata kelola, manajemen risiko, strategi antifraud, pelindungan konsumen, serta pelaporan. Aturan itu juga mensyaratkan standar emas tertentu dan menegaskan kewajiban lembaga dalam kegiatan penitipan. Bagi nasabah, detail tersebut penting karena menunjukkan bahwa saldo atau layanan emas bukan produk tanpa aturan; ada hak, kewajiban, serta proses pengawasan yang harus dapat dijelaskan sebelum transaksi.
Standar audit dan keterbukaan cadangan juga penting. Semakin besar emas masyarakat yang dikelola lembaga keuangan, semakin penting memastikan pencatatan aset dan kewajiban dapat diuji secara konsisten oleh regulator, auditor, dan nasabah yang menempatkan dananya.
Emas produktif tidak berarti bebas risiko
Emas sering dipandang sebagai aset lindung nilai, tetapi harganya tetap berfluktuasi. Produk turunan seperti ETF berbasis emas dapat memperluas partisipasi investor, sekaligus menambah kebutuhan literasi agar masyarakat memahami perbedaan antara memiliki emas fisik, saldo emas, dan instrumen pasar modal.
Risiko lain muncul pada likuiditas dan ekspektasi pencairan. Bila masyarakat menganggap saldo emas selalu sama dengan ketersediaan fisik yang dapat diambil kapan saja, lembaga penyedia perlu menjelaskan syarat, biaya, waktu proses, serta skema penyimpanan secara mudah dibandingkan sebelum transaksi dilakukan.
Bank emas dapat menjadi infrastruktur penting bagi ekonomi Indonesia bila pertumbuhannya diikuti tata kelola yang disiplin. Ukuran keberhasilannya bukan hanya berapa ton emas yang masuk sistem, melainkan apakah pasar menjadi lebih efisien, transparan, aman, dan memberi nilai tambah di dalam negeri.
Sumber primer penting
Dokumen, data, atau keterangan resmi yang menjadi dasar fakta utama artikel ini:
- OJK — Roadmap Pengembangan dan Penguatan Kegiatan Usaha dan Ekosistem Bulion 2026–2031 — diakses 13 September 2026
- OJK — POJK Nomor 17 Tahun 2024 tentang Penyelenggaraan Kegiatan Usaha Bulion — diakses 23 September 2026
Sumber verifikasi redaksi
Tautan berikut digunakan redaksi untuk memeriksa fakta, dokumen, pernyataan, dan konteks dalam laporan ini. Referensi disediakan agar pembaca dapat menelusuri dasar informasi yang digunakan.
- ANTARA — Indonesia's gold bank transforms idle assets into value — diakses 13 September 2026
- OJK — Roadmap Pengembangan dan Penguatan Kegiatan Usaha dan Ekosistem Bulion 2026–2031 — diakses 13 September 2026
- OJK — POJK Nomor 17 Tahun 2024 tentang Penyelenggaraan Kegiatan Usaha Bulion — diakses 23 September 2026