QRIS di Pasar Tradisional Perlu Jadi Kebiasaan, Bukan Sekadar Tempelan Kode Pembayaran
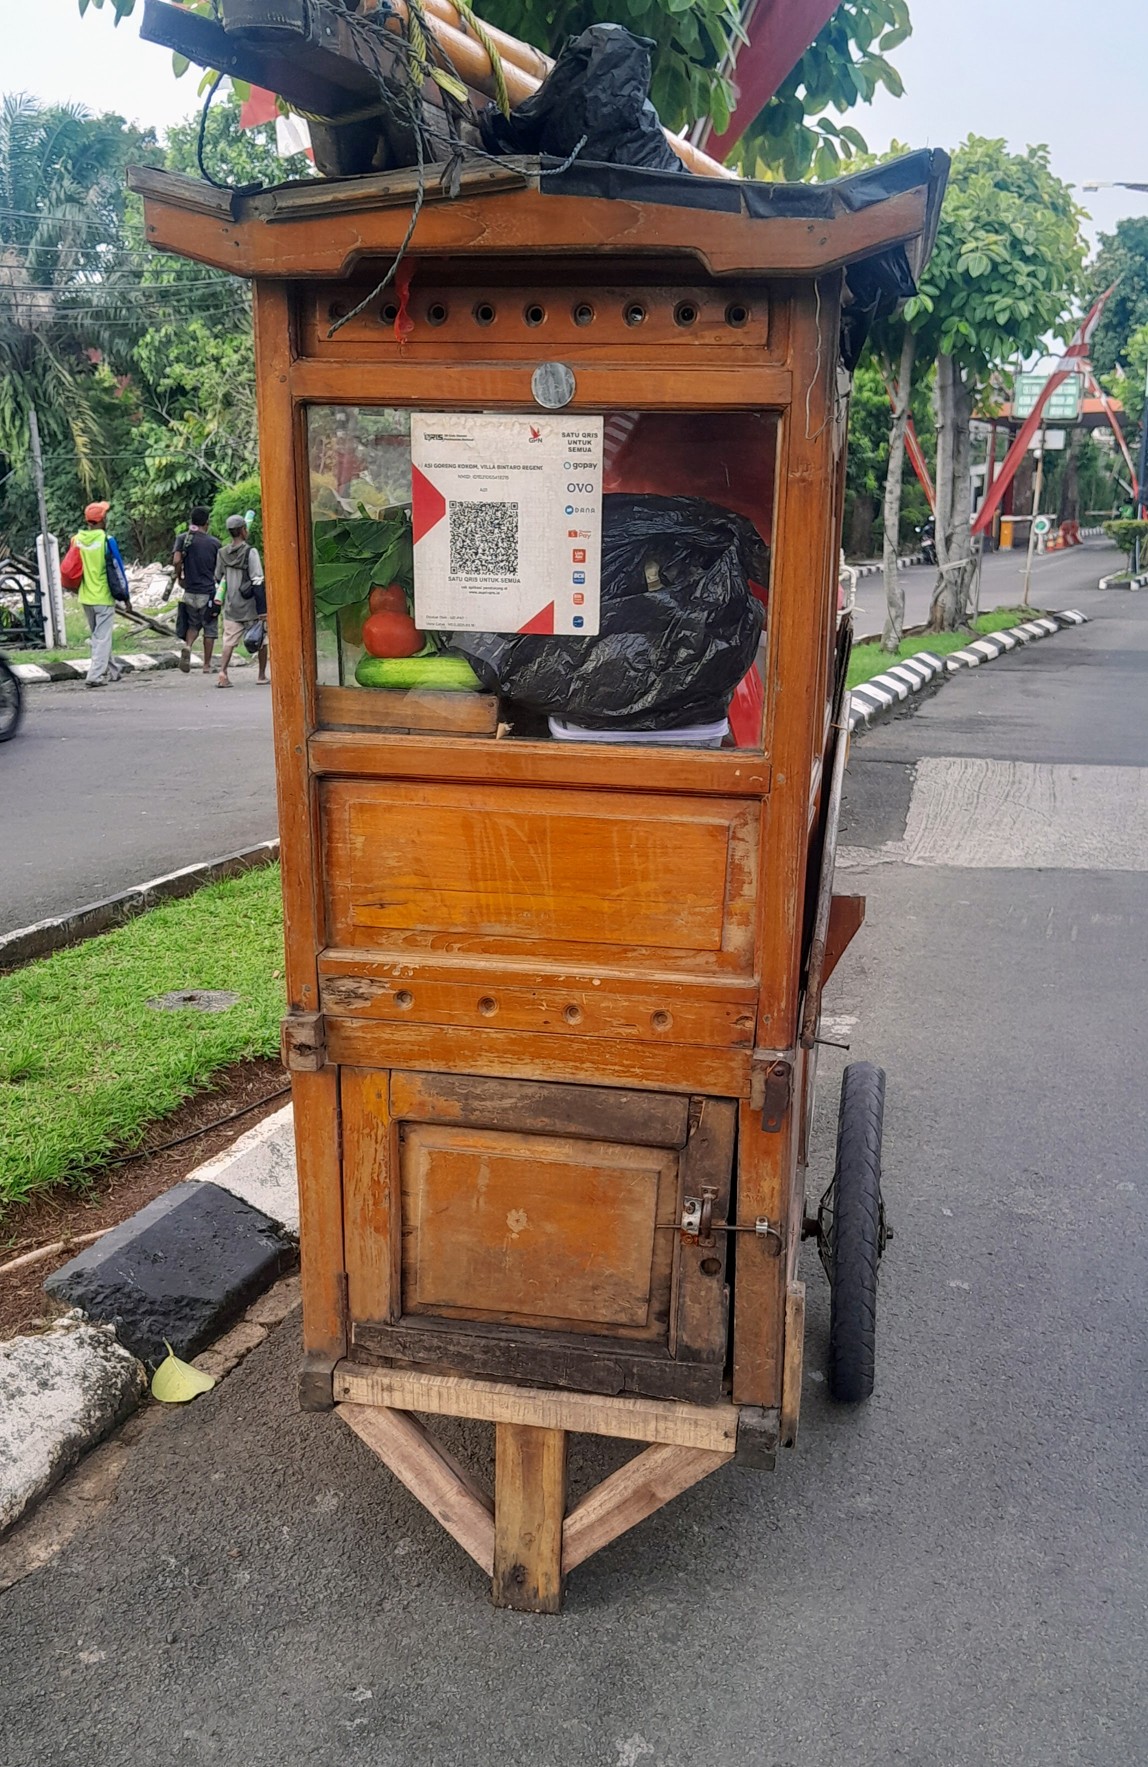
Dorongan menjadikan QRIS sebagai kebiasaan di pasar tradisional mendapat momentum dari perluasan MDR 0% mulai 1 Oktober 2026. Tantangannya bukan hanya menempel kode QR, tetapi memastikan pedagang merasakan manfaat, biaya rendah, jaringan andal, dan perlindungan transaksi.
QRIS pasar tradisional seharusnya dinilai dari seberapa sering benar-benar dipakai, bukan dari berapa banyak stiker kode QR yang terpasang. Dorongan Bank Indonesia Sulawesi Selatan agar pembayaran digital menjadi kebiasaan sehari-hari adalah arah yang tepat, tetapi keberhasilannya bergantung pada manfaat yang dirasakan pedagang dan pembeli.
Momentum berikutnya datang dari kebijakan Bank Indonesia yang memperluas Merchant Discount Rate atau MDR QRIS 0% mulai 1 Oktober 2026. Untuk usaha mikro, MDR 0% berlanjut pada transaksi sampai Rp500 ribu. Untuk merchant kecil, menengah, dan besar, MDR 0% akan berlaku pada transaksi sampai Rp100 ribu, dari sebelumnya 0,7%.
QRIS pasar tradisional harus memecahkan masalah pedagang
Bagi pedagang pasar, manfaat pembayaran digital bukan sekadar mengikuti tren. Transaksi nontunai dapat mengurangi kebutuhan uang kembalian, mencatat arus penerimaan, dan memberi alternatif ketika pembeli tidak membawa uang tunai.
Namun adopsi akan rapuh jika sinyal internet tidak stabil, pencairan dana membingungkan, atau pedagang tidak memahami cara memeriksa notifikasi pembayaran. Edukasi paling penting justru berada pada situasi praktis: memastikan transaksi benar-benar masuk, mengenali bukti pembayaran palsu, menjaga akun, dan mengetahui kanal pengaduan.
MDR 0% memberi insentif, tetapi kepercayaan menentukan kebiasaan
Penurunan biaya transaksi dapat mengurangi hambatan bagi merchant, terutama untuk transaksi bernilai kecil yang dominan di pasar. Tetapi kebiasaan tidak terbentuk dari tarif saja. Pembeli harus yakin transaksi cepat, sedangkan pedagang harus yakin dana aman dan mudah dicairkan.
Data transaksi yang terbentuk juga dapat membantu pelaku usaha memahami omzet, tetapi tidak otomatis berarti semua pedagang akan mudah memperoleh kredit. Tata kelola data dan penilaian risiko tetap harus transparan dan tidak mengorbankan privasi.
WNR sebelumnya mencatat perluasan ekosistem QRIS di Pontianak. Tantangan berikutnya lebih sulit: mengubah penerimaan formal menjadi penggunaan rutin yang benar-benar memperbaiki transaksi harian pedagang kecil.
Perluasan MDR 0 persen berlaku mulai 1 Oktober
Bank Indonesia menetapkan perluasan MDR QRIS 0 persen efektif 1 Oktober 2026. Untuk usaha mikro, tarif 0 persen berlaku pada transaksi sampai Rp500 ribu. Untuk kategori merchant kecil, menengah, dan besar, tarif 0 persen berlaku sampai Rp100 ribu; transaksi di atas batas tersebut mengikuti tarif sesuai kategori yang ditetapkan BI. MDR adalah biaya pemrosesan yang terkait merchant dan penyedia jasa pembayaran, sehingga pedagang perlu memahami kategori dan pencatatannya pada penyelenggara yang digunakan.
Perubahan biaya dapat membantu transaksi bernilai kecil, tetapi tidak otomatis meningkatkan pendapatan pedagang atau menghapus biaya lain seperti koneksi internet dan perangkat. Pedagang sebaiknya memeriksa ketentuan layanan penyedia QRIS, memastikan nama usaha dan rekening pencairan benar, serta menyimpan catatan transaksi ketika terjadi selisih.
Praktik sederhana melindungi transaksi di kios
Setelah pembeli memindai kode, pedagang perlu memastikan notifikasi berasal dari aplikasi merchant atau mutasi transaksi yang benar, bukan hanya tangkapan layar di ponsel pembeli. Kode QR sebaiknya ditempatkan agar tidak mudah ditimpa stiker pengganti. Bila jaringan terganggu, sediakan cara pembayaran alternatif dan jangan menyerahkan barang sebelum status transaksi jelas.
Uji manfaat QRIS dengan catatan sederhana selama beberapa pekan: jumlah transaksi, lama pencairan, gangguan jaringan, serta biaya yang terlihat pada laporan. Data itu dapat membantu pedagang memutuskan apakah pembayaran digital cocok untuk jam ramai atau jenis belanja tertentu tanpa menghilangkan pilihan tunai bagi pelanggan.
Sumber primer penting
Dokumen, data, atau keterangan resmi yang menjadi dasar fakta utama artikel ini:
- Bank Indonesia — Kartu Kredit Indonesia dan Kebijakan MDR 0% — diakses 1 Oktober 2026
- Bank Indonesia — QRIS: kategori merchant dan ketentuan MDR — diakses 1 Oktober 2026
Sumber verifikasi redaksi
Tautan berikut digunakan redaksi untuk memeriksa fakta, dokumen, pernyataan, dan konteks dalam laporan ini. Referensi disediakan agar pembaca dapat menelusuri dasar informasi yang digunakan.
- Bank Indonesia — Kartu Kredit Indonesia dan Kebijakan MDR 0% — diakses 21 Agustus 2026
- ANTARA Makassar — Penggunaan QRIS di pasar tradisional seharusnya jadi kebiasaan — diakses 21 Agustus 2026
- Bank Indonesia — QRIS: kategori merchant dan ketentuan MDR — diakses 1 Oktober 2026
- Bank Indonesia — Kartu Kredit Indonesia dan Kebijakan MDR 0% — diakses 1 Oktober 2026