Penguatan APIP Daerah: Pengawasan Internal Harus Berani Masuk Sebelum Kerugian Terjadi
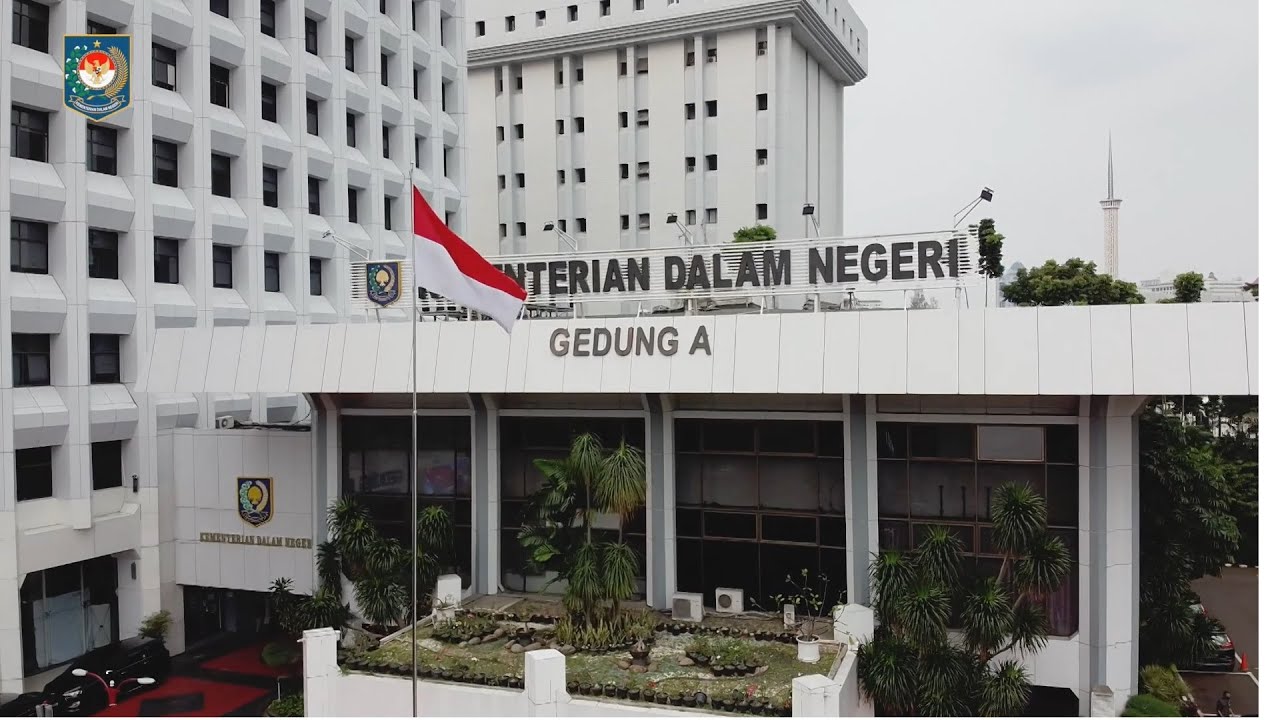
Dorongan terbaru pemerintah untuk penguatan APIP daerah patut dibaca sebagai tuntutan agar inspektorat tidak berhenti pada pemeriksaan administratif. Pengawasan internal harus mampu mendeteksi risiko sejak perencanaan, penganggaran, pengadaan, perizinan, dan pengelolaan aset.
JAKARTA — Dorongan terbaru pemerintah mengenai penguatan APIP daerah seharusnya tidak berhenti pada penambahan pelatihan atau dokumen pengawasan. Aparat Pengawasan Intern Pemerintah perlu ditempatkan sebagai sistem peringatan dini yang mampu masuk sebelum keputusan berisiko berubah menjadi kerugian, pelanggaran, atau perkara pidana.
Wakil Menteri Dalam Negeri Akhmad Wiyagus pada 20 Agustus 2026 mengajak kepala daerah memperkuat integritas dan kapasitas APIP dalam rapat koordinasi pencegahan korupsi pemerintahan daerah di Semarang. Pesan itu mengulang persoalan lama: efektivitas inspektorat bergantung pada kompetensi, anggaran, akses informasi, independensi, dan keberanian tindak lanjut.
Penguatan APIP daerah harus dimulai sebelum transaksi terjadi
Pengawasan internal paling bernilai ketika bekerja pada fase perencanaan, bukan setelah uang keluar. APIP perlu menguji risiko sejak penyusunan anggaran, spesifikasi pengadaan, desain perizinan, pengelolaan aset, mutasi ASN, dan keputusan yang membuka konflik kepentingan.
KPK menempatkan APIP sebagai salah satu area penting pencegahan korupsi daerah. KPK juga pernah mencatat masalah yang berulang, mulai dari jumlah dan kompetensi auditor yang belum memadai, keterbatasan anggaran, sampai objektivitas dan independensi ketika harus mengawasi struktur pemerintahan yang sama.
Independensi harus terlihat pada tindak lanjut
Inspektorat dapat memiliki standar audit yang baik, tetapi tetap lemah jika temuan sensitif berhenti karena tekanan hierarki. Penguatan APIP perlu mencakup mekanisme eskalasi, perlindungan auditor, dokumentasi keputusan, dan kewajiban pimpinan menindaklanjuti rekomendasi berbasis risiko.
Masalah ini relevan dengan pemetaan titik rawan dana hibah dan pengadaan di Kalimantan yang pernah diberitakan Warta Nusa Raya. Banyak risiko sebenarnya meninggalkan jejak administratif sebelum menjadi perkara.
Ukuran keberhasilan bukan banyaknya temuan
APIP yang efektif tidak harus membanggakan jumlah temuan terbesar. Ukuran yang lebih penting adalah berapa risiko dapat dikoreksi sebelum menimbulkan kerugian, berapa rekomendasi ditindaklanjuti tepat waktu, dan apakah kualitas tata kelola membaik.
Jika penguatan APIP hanya berarti menambah checklist, pencegahan korupsi akan tetap reaktif. Tetapi jika inspektorat diberi kapasitas, independensi, data, dan jalur tindak lanjut yang nyata, pemerintah daerah memiliki kesempatan menghentikan masalah saat masih murah untuk diperbaiki.
Pengawasan berbasis risiko perlu jejak tindak lanjut
BPKP pada 2026 menekankan pengawasan berbasis risiko untuk mengawal program strategis daerah. Dalam penjelasan tentang Peraturan BPKP Nomor 6 Tahun 2025, lembaga itu menyebut kualitas peran dan layanan pengawasan sebagai unsur penilaian, serta mendorong APIP memusatkan sumber daya pada program dengan risiko tinggi. Ini memberi arah yang lebih operasional daripada sekadar menambah jumlah pemeriksaan.
Inspektorat dapat menerjemahkannya dengan memetakan tujuan program, kemungkinan hambatan, besarnya dampak, pemilik risiko, dan kontrol yang sudah tersedia. Temuan awal kemudian perlu memiliki penanggung jawab, tenggat koreksi, bukti penyelesaian, serta jalur eskalasi bila rekomendasi tidak ditindaklanjuti. Dengan begitu, pengawasan tidak mengambil alih tugas pelaksana program, tetapi memberi peringatan yang dapat ditindaklanjuti sebelum masalah membesar.
Kerangka ini tetap memerlukan independensi dan akses data. Jika auditor tidak dapat melihat dokumen relevan atau harus meminta persetujuan pihak yang diawasi untuk mengangkat risiko, penilaian formal berbasis risiko tidak akan cukup. Karena itu, keberhasilan APIP sebaiknya dinilai bersama-sama dari kualitas analisis, ketepatan waktu koreksi, pengurangan risiko berulang, serta transparansi atas rekomendasi yang belum selesai.
Sumber primer penting
Dokumen, data, atau keterangan resmi yang menjadi dasar fakta utama artikel ini:
- KPK — Kolaborasi KPK, Kemendagri, BPKP Awasi Penyelenggaraan Pemerintahan Daerah — diakses 21 Agustus 2026
- KPK — KPK Dorong Penguatan APIP di Jambi — diakses 21 Agustus 2026
- BPKP — BPKP Tekankan Pengawasan Berbasis Risiko dalam Pengawalan Program Strategis Daerah — diakses 30 September 2026
Sumber verifikasi redaksi
Tautan berikut digunakan redaksi untuk memeriksa fakta, dokumen, pernyataan, dan konteks dalam laporan ini. Referensi disediakan agar pembaca dapat menelusuri dasar informasi yang digunakan.
- ANTARA — Wamendagri dorong penguatan APIP untuk cegah korupsi di daerah — diakses 21 Agustus 2026
- KPK — Kolaborasi KPK, Kemendagri, BPKP Awasi Penyelenggaraan Pemerintahan Daerah — diakses 21 Agustus 2026
- KPK — KPK Dorong Penguatan APIP di Jambi — diakses 21 Agustus 2026
- BPKP — BPKP Tekankan Pengawasan Berbasis Risiko dalam Pengawalan Program Strategis Daerah — diakses 30 September 2026